विश्लेषण
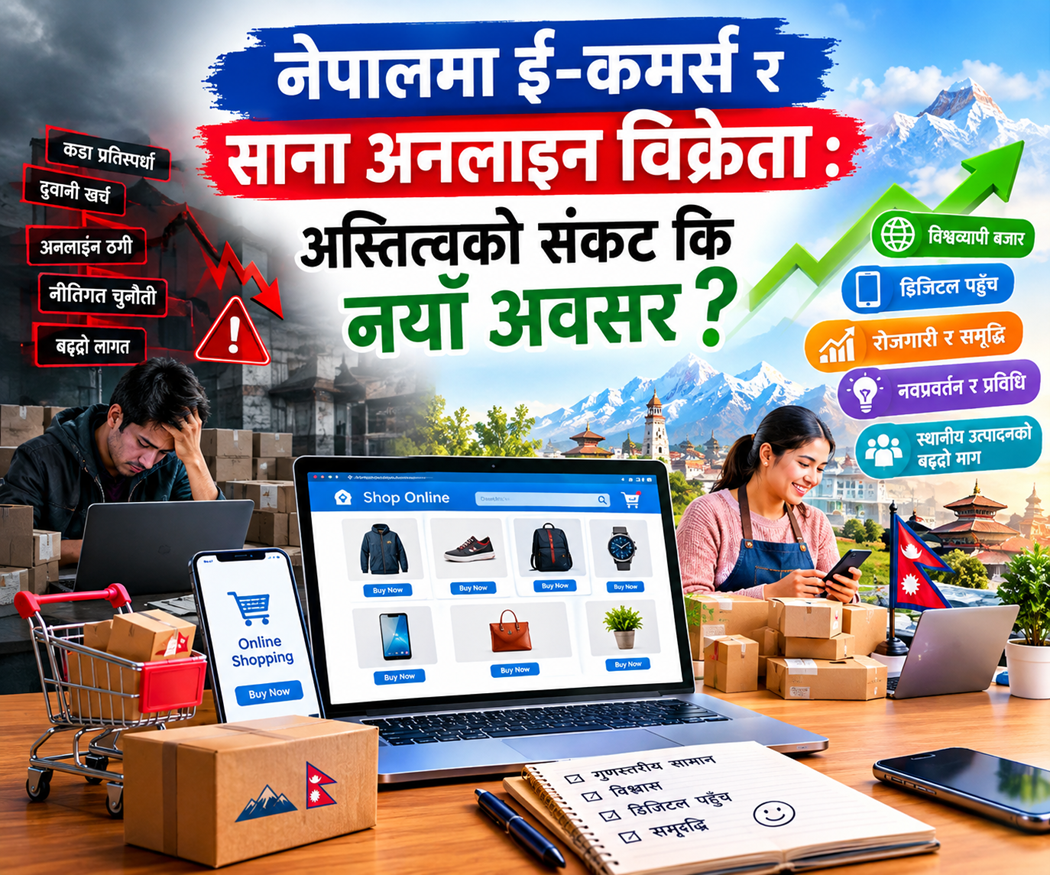
नेपालको अनलाइन बजार यतिबेला तीव्र रूपान्तरणको चरणमा छ। उद्योग अनुमानहरूले नेपालको ई-कमर्स बजार हाल वार्षिक करिब ६० करोड देखि ९० करोड अमेरिकी डलरको हाराहारीमा रहेको र आगामी वर्षहरूमा दोहोरो अंकको दरमा बढ्ने संकेत गर्छन्, जसमा झन्डै दस हजारभन्दा बढी साना-ठूला अनलाइन व्यवसाय संलग्न रहेको मानिन्छ। यही बजारमा डराजले वर्षौंदेखि सञ्चालन गरिरहेको मार्केटप्लेस मोडेलमा अब थप ठूला प्रतिस्पर्धी थपिँदैछन्। पाथाओले हालै आफ्नो “पार्सल” सेवाबाट अघि बढेर “कमर्स” क्षेत्रमा प्रवेश गरिसकेको छ, र त्यसको केही समयपछि नै नेपाल क्यान मुभ (एनसिएम- जुन हालसम्म मूलतः डेलिभरी तथा लजिस्टिक कम्पनीका रूपमा चिनिन्थ्यो-आफ्नै अनलाइन कमर्स प्लेटफर्म लिएर बजारमा उत्रिएको छ। साथसाथै चाइनाबजार नेपालजस्ता प्रत्यक्ष आयातमा आधारित प्लेटफर्महरू पनि देखिन थालेका छन्।
यसले एउटा गम्भीर र समयसान्दर्भिक प्रश्न जन्माएको छ : के यो परिवर्तनले साना अनलाइन विक्रेता र घरेलु व्यवसायीहरूलाई बिस्तारै धकेल्दै लैजान्छ, कि तिनीहरूका लागि नयाँ बजार र अवसर खोलिदिन्छ? यो प्रश्नको जवाफ त्यति सरल छैन – किनभने नेपालको बजारमा अहिले दुई फरक-फरक तर्क एकैसाथ सुनिँदैछन्, र दुवैका आ-आफ्नै तर्कसंगत आधार छन्।
यो बहस केवल शैक्षिक वा व्यापारिक कोणबाट मात्र हेर्नुपर्ने विषय होइन। नेपालको अर्थतन्त्रमा साना तथा घरेलु व्यवसायको ठूलो हिस्सा अझै पनि अनौपचारिक क्षेत्रमै रहेको छ, र यिनै साना उद्यमीले नै ठूलो संख्यामा स्वरोजगार र स्थानीय रोजगारी सिर्जना गरिरहेका छन्। त्यसैले ई-कमर्सको संरचना कसरी बन्छ भन्ने कुराले लाखौं परिवारको दैनिक जीविकोपार्जनमा प्रत्यक्ष असर पार्छ – यो केवल केही ठूला कम्पनीबीचको प्रतिस्पर्धाको विषय मात्र होइन।
पहिलो तर्क : साना विक्रेता बिस्तारै धकेलिने जोखिम
लजिस्टिक तथा डेलिभरी क्षेत्रमा केन्द्रित कम्पनीहरू – जस्तै उपाया सिटी कार्गो र पाथाओ पार्सल – प्रायः यो पक्षमा सतर्कता व्यक्त गर्छन्। उनीहरूको मुख्य तर्क के हो भने, जब एउटै कम्पनीले डेलिभरी, भुक्तानी सङ्कलन (COD) र मार्केटप्लेस – तीनवटै तह एकसाथ नियन्त्रण गर्न थाल्छ, त्यसले विक्रेतासम्बन्धी डाटामाथि असाधारण पहुँच पाउँछ : कुन सामान धेरै बिक्छ, कुन ठाउँमा माग बढी छ, नाफाको मार्जिन कति छ, र ग्राहकको सम्पर्क विवरण के हो। समयक्रममा यही डाटाले प्लेटफर्मलाई आफ्नै प्रतिस्पर्धी उत्पादन ल्याउन वा विक्रेताका ग्राहकसँग सिधै व्यापार गर्न सक्षम बनाउन सक्छ।
“डेलिभरी मात्र हाम्रो व्यवसाय हो, र त्यही कारणले हामी विक्रेताको प्रतिस्पर्धी बन्दैनौं –तर बजारमा अरू खेलाडीले यस्तै बाटो लिन सक्ने जोखिम वास्तविक छ,” उपाया सिटी कार्गोका सह-संस्थापक तथा प्रबन्ध सञ्चालक सुमन रायमाझी भन्छन्। “विक्रेताले आफ्नो डेलिभरी साझेदार र आफ्नो बजार साझेदार बीचको भिन्नता बुझ्नु आजको आवश्यकता हो।”
यो जोखिम काल्पनिक मात्र होइन। संसारभर यस्ता थुप्रै प्रमाणित उदाहरण देखिइसकेका छन्, र तीमध्ये सबैभन्दा राम्ररी दस्तावेजीकरण भएको उदाहरण Amazon आफैं हो।
संसारकै सबैभन्दा ठूलो अनलाइन कम्पनी Amazon ले वर्षौंदेखि आफूले साना विक्रेताको व्यक्तिगत बिक्री-डाटा प्रयोग नगर्ने दाबी गर्दै आएको थियो – यसै दाबीका आधारमा उसले अमेरिकी कंग्रेससमक्ष समेत बयान दिएको थियो। तर सन् २०२० मा Wall Street Journal ले गरेको एउटा विस्तृत अनुसन्धानले यो दाबीलाई चुनौती दियो। Amazon का बीसभन्दा बढी पूर्व कर्मचारीसँगको कुराकानी र आन्तरिक कागजातका आधारमा तयार गरिएको सो रिपोर्टअनुसार, कम्पनीको आफ्नै नीतिले प्रतिबन्ध लगाए तापनि प्राइभेट-लेबल टिमका कर्मचारीले साना विक्रेताको व्यक्तिगत डाटा हेरेर कुन उत्पादन नक्कल गर्ने भन्ने निर्णय गर्थे। एक पूर्व कर्मचारीले त यसलाई कम्पनीभित्रको “मानक कार्यविधि” जस्तै भएको बताएका थिए। उदाहरणका लागि, ब्रुकलिनस्थित साना विक्रेता कम्पनी Fortem ले बेच्ने कार-ट्रंक अर्गनाइजर राम्रो बिक्री भएपछि, Amazon ले सोही उत्पादनको आफ्नै संस्करण छिट्टै आफ्नो प्राइभेट-लेबल ब्रान्डअन्तर्गत बजारमा ल्यायो।
यो प्रकरण झन् गम्भीर बन्यो जब सन् २०२० को कंग्रेस सुनुवाइमा तत्कालीन प्रमुख कार्यकारी अधिकृत जेफ बेजोसले शपथपूर्वक बयान दिँदा पनि, आफ्नो कम्पनीले यो नीति कहिल्यै उल्लंघन नगरेको ग्यारेन्टी दिन सकेनन्। पछि अमेरिकी सेक्युरिटिज एन्ड एक्सचेन्ज कमिसन (SEC) ले यही विषयमा Amazon विरुद्ध छानबिन थाल्यो, र प्रतिनिधि सभाको न्याय समितिले सम्भावित फौजदारी अवरोध (criminal obstruction) को शंकामा मुद्दा न्याय विभाग (DOJ) समक्ष पठायो। समस्या डाटामा मात्र सीमित थिएन – स्वतन्त्र सञ्चार संस्था The Markup को छुट्टै अनुसन्धानले Amazon ले आफ्नै ब्रान्डका उत्पादनलाई खोजी नतिजामा व्यवस्थित रूपमा माथि राख्ने गरेको देखायो, चाहे प्रतिस्पर्धीको उत्पादनको रेटिङ र बिक्री बढी नै किन नहोस्। यसको प्रत्यक्ष अर्थ हो – साना विक्रेताले जति नै राम्रो उत्पादन बनाए पनि, ग्राहकसम्म पुग्नै नपाउने अवस्था प्लेटफर्मले आफैं सिर्जना गर्न सक्छ।
निष्पक्षताका लागि भन्नुपर्दा, Amazon ले यी सबै आरोप निरन्तर अस्वीकार गर्दै आएको छ। कम्पनीका अनुसार ट्रंक अर्गनाइजरकै उदाहरणमा आफ्नो प्राइभेट-लेबल संस्करण ल्याउँदाको बेला बजारमा त्यस्तै किसिमका आठ सयभन्दा बढी प्रतिस्पर्धी उत्पादन पहिल्यै उपलब्ध थिए, र सम्बन्धित विक्रेताको व्यवसाय त्यसपछि पनि सफलतापूर्वक चलिरह्यो। तर विवाद जे भए पनि, यस प्रकरणले एउटा संरचनात्मक सत्य प्रस्ट देखाइदियो – जब एउटै कम्पनीले बजार (मार्केटप्लेस), विक्रेताको डाटा, र आफ्नै उत्पादन बिक्री – तीनवटै कुरा एकसाथ नियन्त्रण गर्छ, त्यहाँ साना विक्रेताका लागि साँच्चै स्वतन्त्र र निष्पक्ष प्रतिस्पर्धा कायम राख्न निकै गाह्रो हुन्छ, चाहे कम्पनीको तत्कालीन नियत जे भए पनि। नेपालको सन्दर्भमा यो पाठ महत्त्वपूर्ण छ, किनभने डेलिभरी-मार्केटप्लेस संयुक्त मोडेलले ठ्याक्कै त्यही संरचना दोहोर्याउने खतरा बोकेको हुन्छ।
Amazon मात्र यस्तो एक्लो उदाहरण होइन। भारतमा त झन् प्रतिस्पर्धा आयोग (CCI) ले लामो छानबिनपछि २०२४ मा निष्कर्ष निकाल्यो – Amazon र Flipkart ले आफूसँग नजिकका थोरै “छानिएका” विक्रेतालाई मात्र सस्तो शुल्क र प्राथमिकतायुक्त स्थान दिएर बाँकी स्वतन्त्र विक्रेतालाई पछि पारेका थिए। भारतकै खाना डेलिभरी क्षेत्रमा पनि उस्तै ढाँचा देखियो – Swiggy र Zomato ले सुरुमा १५-१८ प्रतिशतमा सुरु गरेको कमिसन रेस्टुरेन्ट प्लेटफर्ममा निर्भर भइसकेपछि २५-३५ प्रतिशतसम्म पुर्याए। चीनकेन्द्रित Temu र Shein जस्ता प्लेटफर्मले त झन् स्थानीय थोक व्यापारी र फुटकर विक्रेतालाई पूर्ण रूपमा बाइपास गरी कारखानाबाटै सिधै ग्राहकसम्म सामान पुर्याउने मोडेल अपनाइसकेका छन्, जसले स्थानीय आपूर्ति शृंखलामा रहेका साना व्यवसायीलाई मूल्यमा प्रतिस्पर्धा गर्नै नसक्ने अवस्थामा पुर्याएको छ।
यही ढाँचा नेपालमा नदोहोरिएला भन्न सकिँदैन – विशेषगरी जब डेलिभरी नेटवर्क र मार्केटप्लेस एउटै कम्पनी वा एउटै समूहको छानामुनि आउँछन्।
दोस्रो तर्क : साना विक्रेताका लागि बजार फराकिलो हुने अवसर
तर सिक्काको अर्को पाटो पनि उत्तिकै बलियो छ। डराज र एनसिएमजस्ता ठूला प्लेटफर्महरूको स्थिति र तर्क फरक छ – तिनीहरूका अनुसार, ठूला मार्केटप्लेसले साना विक्रेतालाई भौगोलिक सीमाभन्दा बाहिर पुर्याइदिन्छन्। पहिले काठमाडौं उपत्यका वा ठूला सहर केन्द्रित रहेको साना व्यवसायको बजार अब प्लेटफर्ममार्फत देशभरका ७५३ स्थानीय तहसम्म पुग्न सक्छ। भुक्तानी सङ्कलन (COD), वेयरहाउसिङ, र फुटकर वितरणजस्ता जटिल र लागतयुक्त काम प्लेटफर्मले नै व्यवस्थापन गरिदिँदा साना विक्रेताले आफ्नो सीमित पूँजी र जनशक्ति उत्पादन र ग्राहक सेवामा केन्द्रित गर्न पाउँछन्।
एनसिएमले आफ्नो प्रचार सामग्रीमै जोड दिँदै आएको छ – उनीहरूको ध्यान ठूला सहरभन्दा बढी दुर्गम गाउँ र साना बजारमा केन्द्रित रहेको र ई-कमर्सको वास्तविक आवश्यकता सहरभन्दा गाउँघरमा बढी रहेको तिनीहरूको भनाइ छ। यही तर्कअनुसार, यदि सही ढंगले सञ्चालन भयो भने, ठूला प्लेटफर्महरूले साना विक्रेतालाई औपचारिक अर्थतन्त्र भित्र ल्याउने, डिजिटल भुक्तानी अभ्यास बसाल्ने, र वित्तीय पहुँच – जस्तै कर्जा र इन्स्योरेन्स – खोलिदिने माध्यम पनि बन्न सक्छन्। भारतमा नै हेर्ने हो भने पनि, साना र मझौला व्यवसायको ठूलो हिस्सा मार्केटप्लेस प्लेटफर्ममार्फत नै पहिलोपटक औपचारिक डिजिटल बजारमा प्रवेश गरेको तथ्य नकार्न सकिँदैन।
डराजका समर्थकहरूको तर्क छ कि वर्षौंदेखि स्थापित मार्केटप्लेसका रूपमा यसले साना विक्रेतालाई लाखौं ग्राहकसम्म एकैचोटि पहुँच, भुक्तानी सुरक्षा, र मार्केटिङ पहुँच दिएको छ, जुन एक्लै व्यवसाय गर्दा साना विक्रेताका लागि निकै महँगो र गाह्रो हुने थियो। नयाँ प्रवेश गर्ने प्लेटफर्महरूले पनि प्रतिस्पर्धा बढाएर विक्रेतालाई विकल्प दिने र कमिसन दरमा प्रतिस्पर्धात्मक दबाब सिर्जना गर्ने दाबी गर्छन्।
त्यसैले यथार्थ के हो भने – दुवै तर्क एकैसाथ सत्य हुन सक्छन्, र वास्तवमा दुवै एउटै कथाका दुई फरक चरण मात्र हुन सक्छन्। प्लेटफर्मले सुरुमा वास्तविक पहुँच र अवसर दिन्छ; समस्या तब सुरु हुन्छ जब प्लेटफर्मले आफ्नो प्रभुत्व र विक्रेताको निर्भरता स्थापित गरिसकेपछि सर्त फेर्न थाल्छ। नतिजा अन्ततः कुनै एक प्लेटफर्मको नियतमा मात्र भर पर्दैन – यो प्लेटफर्मको व्यवहार, सरकारी नियमन, र विक्रेताको आफ्नै तयारीमा भर पर्छ। यो पूर्वनिर्धारित नियति होइन, बरु नीति र व्यवहारले तय गर्ने बाटो हो।
सरकारले ध्यान दिनुपर्ने नीतिगत विषयहरू
नेपालको विद्युतीय व्यापार ऐन, २०२५ लागू भइसकेको सन्दर्भमा, हाल तर्जुमा हुँदै गरेको नियमावलीमा सरकारले निम्न पाँच विषयमा स्पष्ट व्यवस्था गर्नु उपयुक्त हुन्छ :
१. डाटा स्वामित्व र प्रयोगको सीमा। प्लेटफर्मले विक्रेताको बिक्री, ग्राहक-सम्पर्क, र मूल्यसम्बन्धी डाटा कुन प्रयोजनका लागि प्रयोग गर्न पाउने र नपाउने भन्ने स्पष्ट कानुनी सीमा तोकिनुपर्छ। विशेषगरी, प्लेटफर्मले आफ्नै प्रतिस्पर्धी उत्पादन विकास गर्न वा विक्रेताको ग्राहकलाई सिधै सम्पर्क गर्न त्यही डाटा प्रयोग गर्न नपाउने प्रावधान आवश्यक छ।
२. मार्केटप्लेस र इन्भेन्टरी-आधारित मोडेलबीच स्पष्ट कानुनी भिन्नता। भारतले आफ्नो प्रत्यक्ष वैदेशिक लगानी (FDI) नीतिमार्फत मार्केटप्लेस सञ्चालक र स्वयं-इन्भेन्टरी बेच्ने व्यापारीबीच स्पष्ट रेखा कोरेको छ – मार्केटप्लेसले आफ्नै स्वामित्वको इन्भेन्टरी बेच्न वा कुनै छानिएको विक्रेतालाई प्राथमिकता दिन नपाउने व्यवस्था छ। नेपालले पनि यस्तै सिद्धान्त नियमावलीमा समावेश गर्न सक्छ, ताकि डेलिभरी-मार्केटप्लेस संयुक्त मोडेलले सुरुदेखि नै निष्पक्ष प्रतिस्पर्धाको जग बसाओस्।
३. कमिसन पारदर्शिता र पूर्वसूचना बाध्यता। प्लेटफर्मले कमिसन दरमा गर्ने कुनै पनि वृद्धि लागू हुनुभन्दा निश्चित अवधि – जस्तै कम्तीमा ६० दिन – अगावै विक्रेतालाई लिखित सूचना दिनुपर्ने कानुनी बाध्यता राख्नुपर्छ, ताकि विक्रेताले योजना बनाउने र आवश्यक परे विकल्प खोज्ने समय पाउन सकून्।
४. विक्रेता उजुरी सुनुवाइ संयन्त्र। प्लेटफर्मबाट अन्यायपूर्ण व्यवहार -जस्तै लिस्टिङ हटाइदिने, भुक्तानी रोक्ने, वा एकतर्फी सर्त लाद्ने – भएमा विक्रेताले जान सक्ने स्वतन्त्र र सुलभ उजुरी सुनुवाइ निकाय आवश्यक छ। यो जिम्मेवारी भोक्ता अधिकार निकाय वा प्रस्तावित विद्युतीय व्यापार नियमन निकायमार्फत निर्वाह गर्न सकिन्छ।
५. विक्रेता संगठनको औपचारिक मान्यता। कुरियर एन्ड लजिस्टिक्स एलायन्स अफ नेपाल (CLAN) जस्ता विक्रेता तथा उद्योग-प्रतिनिधि संस्थाहरूलाई नियमावली तर्जुमा प्रक्रियामा औपचारिक रूपमा समावेश गरिनुपर्छ, ताकि नियम बन्दा साना विक्रेताको आवाज सुनिन सकोस्, न कि पछि मात्र थाहा पाइयोस्।
६. डाटा पोर्टेबिलिटी र अन्तर-प्लेटफर्म सान्दर्भिकता। विक्रेताले आफ्नो बिक्री इतिहास, रेटिङ, र समीक्षा डाटा एक प्लेटफर्मबाट अर्को प्लेटफर्ममा सार्न पाउने अधिकार सुनिश्चित गरिनुपर्छ। यसले विक्रेतालाई एउटै प्लेटफर्ममा “बन्दी” (locked-in) हुनुको सट्टा प्लेटफर्म परिवर्तन गर्ने वास्तविक विकल्प दिन्छ, जुन आफैंमा एउटा प्रभावकारी नियन्त्रण संयन्त्र बन्न सक्छ।
विक्रेताले आफैं गर्नुपर्ने तयारी
नीति र नियमनको पर्खाइमा मात्र नबसी, साना विक्रेताले आफैं पनि केही सावधानी अपनाउन सक्छन्। सबैभन्दा पहिलो र महत्त्वपूर्ण कुरा – आफ्नो ग्राहकको सम्पर्क विवरण (नाम, फोन नम्बर) आफैं सुरक्षित राख्ने र त्यसलाई कुनै एउटा प्लेटफर्मको डाटाबेसमा मात्र सीमित नराख्ने। दोस्रो, एकभन्दा बढी बिक्री च्यानल – आफ्नै फेसबुक/इन्स्टाग्राम पेज, ह्वाट्सएप वा भाइबर समूह, र एक वा बढी प्लेटफर्म – सँगसँगै सक्रिय राख्ने, ताकि कुनै एउटा प्लेटफर्मको नीति परिवर्तनले पूरै व्यवसाय धरासायी नहोस्। तेस्रो, कुनै पनि प्लेटफर्मसँग सम्झौता गर्नुअघि कमिसन संरचना, डाटा प्रयोगसम्बन्धी सर्त, र भुक्तानी समयतालिका राम्ररी बुझ्ने। र अन्तिम, उपायाजस्ता उद्योग सञ्जाल र CLAN जस्ता संस्थामार्फत साझा आवाज उठाउने – किनभने एक्लो विक्रेताको सौदाबाजी क्षमता सीमित हुन्छ, तर संगठित विक्रेता समूहको आवाज बलियो हुन्छ।
अन्तर्राष्ट्रिय अभ्यासबाट पाठ
माथि उल्लेख गरिएका सबै उदाहरण – Amazon, Flipkart, Swiggy, Zomato, Temu, Shein – यस्ता बजारका हुन् जहाँ नियमन तुलनात्मक रूपमा ढिलो पुगेको थियो, र समस्या ठूलो भइसकेपछि मात्र सरकारले हस्तक्षेप गर्नुपरेको थियो। नेपालको लागि यसको सिकाइ स्पष्ट छ : प्लेटफर्महरू साना हुँदै गर्दा, र बजार अझै आकार लिँदै गर्दा नै आवश्यक नियमहरू तय गर्नु उत्तम रणनीति हो। पछि ठूला कम्पनी स्थापित भइसकेपछि नियमन गर्न खोज्दा राजनीतिक र आर्थिक दुवै प्रतिरोध बढी हुन्छ, जुन भारतको अनुभवले पनि देखाउँछ।
थप नीतिगत पाटो : वैदेशिक लगानी बनाम घरेलु स्वामित्व
यहाँ एउटा सूक्ष्म तर उत्तिकै महत्त्वपूर्ण नीतिगत भिन्नता औंल्याउनु जरुरी छ। डराज र पाथाओजस्ता वैदेशिक लगानी (FDI) भित्रिएका कम्पनीका हकमा, नेपालको विदेशी लगानी तथा प्रविधि हस्तान्तरण ऐन (FITTA) २०१९ अन्तर्गतको नकारात्मक सूचीले नै “फुटकर व्यापार” (retail business) लाई वैदेशिक लगानीका लागि पूर्णतः प्रतिबन्धित सूचीमा राखेको छ – वैदेशिक लगानी औद्योगिक गतिविधिमा मात्र स्वीकृत हुन्छ, व्यापारिक (ट्रेडिङ) गतिविधिमा होइन। यसको प्रत्यक्ष अर्थ हो – डराज र पाथाओले कानुनी रूपमै आफैं सामान किनेर सिधै ग्राहकलाई बेच्ने “ट्रेडिङ” वा फुटकर व्यापार व्यवसायमा जान पाउँदैनन्; तिनीहरू मार्केटप्लेस वा डेलिभरी सेवा प्रदायकको स्वरूपमै सीमित रहनुपर्छ। यस अर्थमा, वैदेशिक लगानीसम्बन्धी यही कानुनी बन्देजले नै डराज र पाथाओबाट हुन सक्ने प्रत्यक्ष “बाइपास” जोखिमविरुद्ध साना विक्रेतालाई केही हदसम्म संरक्षण गरिरहेको छ – चाहे यो संरक्षण साना विक्रेतालाई जोगाउने उद्देश्यले नभई संयोगवश नै किन नहोस्।
तर यही कानुनी बन्देज नेपाली स्वामित्वको, वैदेशिक लगानी नभएको कम्पनीमाथि लागू हुँदैन। एनसिएमजस्ता पूर्ण नेपाली-स्वामित्वको कम्पनीले प्रत्यक्ष ट्रेडिङ वा फुटकर व्यापारमा प्रवेश गर्दा कुनै वैदेशिक लगानीसम्बन्धी कानुनी अवरोध सामना गर्नुपर्दैन। यसको सोझो अर्थ हो – डेलिभरी नेटवर्क र विक्रेता-डाटा दुवैमाथि पहुँच भइसकेको अवस्थामा, भविष्यमा प्रत्यक्ष प्रोक्युरमेन्ट र बिक्रीतर्फ – अर्थात् साना विक्रेतालाई बाइपास गरेर बढी नाफा कमाउनेतर्फ – बढ्ने बाटो नेपाली-स्वामित्वका कम्पनीका लागि कानुनी रूपमा पूर्णतः खुला छ। त्यसैले यस्तो कदम डराज वा पाथाओको तुलनामा घरेलु स्वामित्वका प्लेटफर्महरूबाट बढी सम्भाव्य र चाँडै आउनसक्ने देखिन्छ।
यसले नीति निर्माताका लागि स्पष्ट सिकाइ दिन्छ : डेलिभरी-मार्केटप्लेस संयुक्त मोडेलबाट हुनसक्ने बाइपासविरुद्धको सुरक्षा वैदेशिक लगानी भए-नभएकोमा मात्र भर पर्नु हुँदैन। माथि उल्लेख गरिएको मार्केटप्लेस र इन्भेन्टरी-आधारित व्यापारबीचको भिन्नता (नीतिगत सिफारिस नं. २) नेपाली-स्वामित्व र वैदेशिक लगानी – दुवै किसिमका कम्पनीमा समान रूपमा लागू हुने गरी विद्युतीय व्यापार ऐनको नियमावलीमा राख्नुपर्छ। अन्यथा, हाल संयोगवश कायम रहेको यो नियमनको प्वाल (regulatory gap) प्रयोग गरेर ठीक त्यही जोखिम – जुन FDI नियमले नियोजित रूपमा नरोके पनि परिणामतः रोकिरहेको छ – घरेलु स्वामित्वको प्लेटफर्मबाट दोहोरिन सक्छ।
निष्कर्ष
नेपालको ई-कमर्स क्षेत्र अझै आकार लिँदैछ, र यसको बाटो अझै पूर्ण रूपमा तय भइसकेको छैन। साना विक्रेता धरासायी हुन्छन् कि फस्टाउँछन् भन्ने कुरा कुनै एउटा प्लेटफर्मको नियतमा मात्र भर पर्दैन – यो नीति निर्माताले कस्तो नियमावली बनाउँछन्, प्लेटफर्महरूले आफ्नो प्रभाव र डाटा कसरी प्रयोग गर्छन्, र विक्रेताहरू आफैं कति सचेत र तयार हुन्छन् भन्नेमा भर पर्छ। सही नियमन, समयमै सचेतना, र सन्तुलित प्रतिस्पर्धाले नै अन्ततः यो प्रश्नको उत्तर तय गर्नेछ – र यही बिन्दुमा सरकार, प्लेटफर्म, र विक्रेता तीनैको जिम्मेवारी जोडिन्छ।